Le livre des recettes
Les 6 mentions obligatoires à inscrire
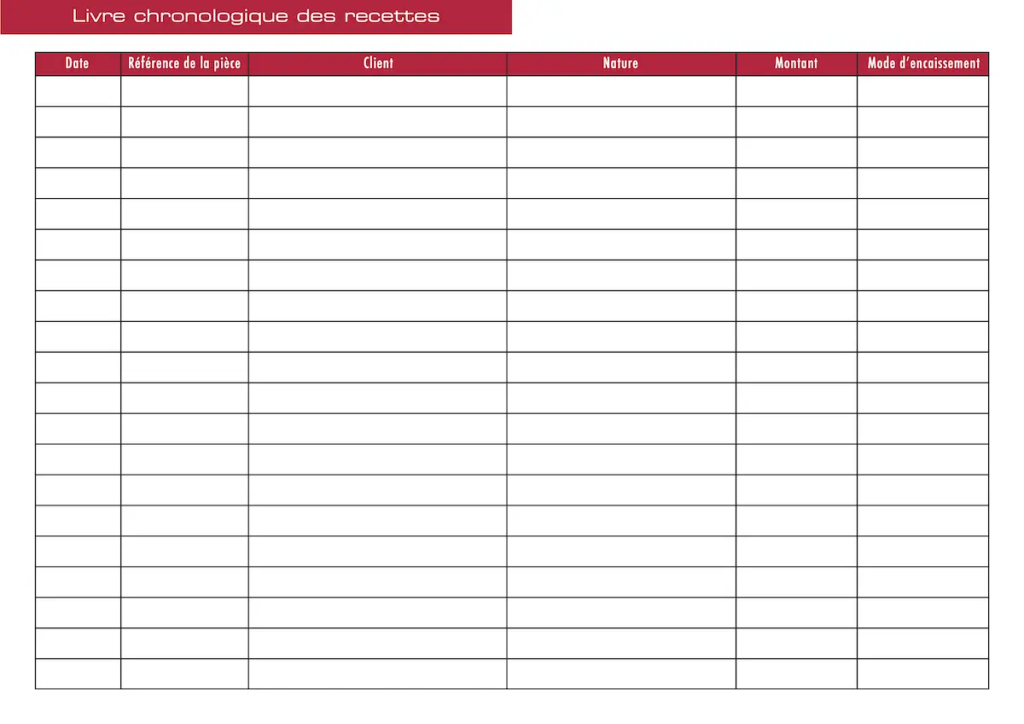
- La date d’encaissement : Le jour exact où l’argent est reçu sur votre compte ou dans votre caisse (et non la date de la facture).
- La référence : Le numéro de la facture correspondante.
- L’identité du client : Le nom du particulier ou la raison sociale de l’entreprise.
- La nature de la prestation ou du produit : Un descriptif court de ce qui a été vendu ou réalisé.
- Le montant encaissé : La somme totale reçue (en TTC ou HT selon votre situation).
- Le mode de règlement : La manière dont le client a payé (virement, chèque, carte bancaire, espèces).
Le livre des recettes fait partie des principales obligations comptables de l’auto-entrepreneur. Voici les règles essentielles à retenir :
- Tous les auto-entrepreneurs doivent tenir un livre des recettes, quelle que soit la nature de leur activité.
- Les recettes doivent être enregistrées dans l’ordre chronologique, en fonction de leur date d’encaissement.
- Pour chaque encaissement, vous devez notamment indiquer la date, la référence de la facture, l’identité du client, la nature de l’opération, le montant encaissé et le mode de règlement.
- Les écritures doivent être tenues sans blanc ni altération : une opération enregistrée ne doit pas être supprimée ou raturée.
- Le livre des recettes et les documents comptables concernés doivent être conservés pendant 10 ans.
- Selon votre activité, vous devez également tenir un registre des achats, notamment pour certaines activités de vente et d’hébergement.
En tant qu’auto-entrepreneur, vous devez conserver les informations figurant dans votre livre des recettes et, le cas échéant, votre registre des achats pendant 10 ans à compter de la fin de l’année civile concernée.
Toutefois, en cas de contrôle URSSAF ou fiscal, l’absence de justificatifs peut conduire à une reconstitution d’office de votre chiffre d’affaires par l’administration, avec les redressements qui s’ensuivent.
Information importante
L’article L123-22 du Code de commerce impose de conserver vos documents comptables pendant une durée de 10 ans. Un livre de recettes créé en 2026 doit donc être conservé jusqu’en 2036. Il en est de même pour vos factures, votre registre des achats (si vous avez un) et vos justificatifs comptables.
Vous êtes micro-entrepreneur et vous faites à la fois de la vente de marchandises et des prestations de services ? En cas d’activité mixte, vous devrez « ventiler » votre chiffre d’affaires. Autrement dit, il faudra bien distinguer les encaissements en fonction de la nature de l’activité, tout en respectant l’ordre chronologique des recettes.
Les autres obligations comptables en micro-entreprise
Les chiffres ne sont pas votre tasse de thé ? L’administratif et la paperasse vous inquiètent ? Pas de panique, tout est « plus simple » en auto-entreprise.
En plus du livre des recettes (et éventuellement d’un registre récapitulant vos achats), vous devez simplement :
- Fournir des factures à vos clients pour chaque vente de produits ou prestation de services : elles indiqueront le montant à régler pour chaque client et devront comprendre des mentions obligatoires.
- Ouvrir un compte bancaire dédié si votre chiffre d’affaires dépasse 10 000 € deux années consécutives. Notez que vous n’êtes pas obligé d’ouvrir un compte bancaire professionnel. Un compte courant suffit.
- Déclarer votre chiffre d’affaires à l’Urssaf chaque mois ou chaque trimestre selon l’option choisie en début d’activité.
Bon à savoir
Pour continuer à bénéficier du régime de la micro-entreprise, votre chiffre d’affaires annuel ne doit pas excéder :
- 203 100 € pour les activités d’achat-revente
- 83 600 € pour les prestations de service artisanales ou commerciales
- 83 600 € pour les activités libérales
- 15 000 € pour les locations de meublé de tourisme non classé
Facture
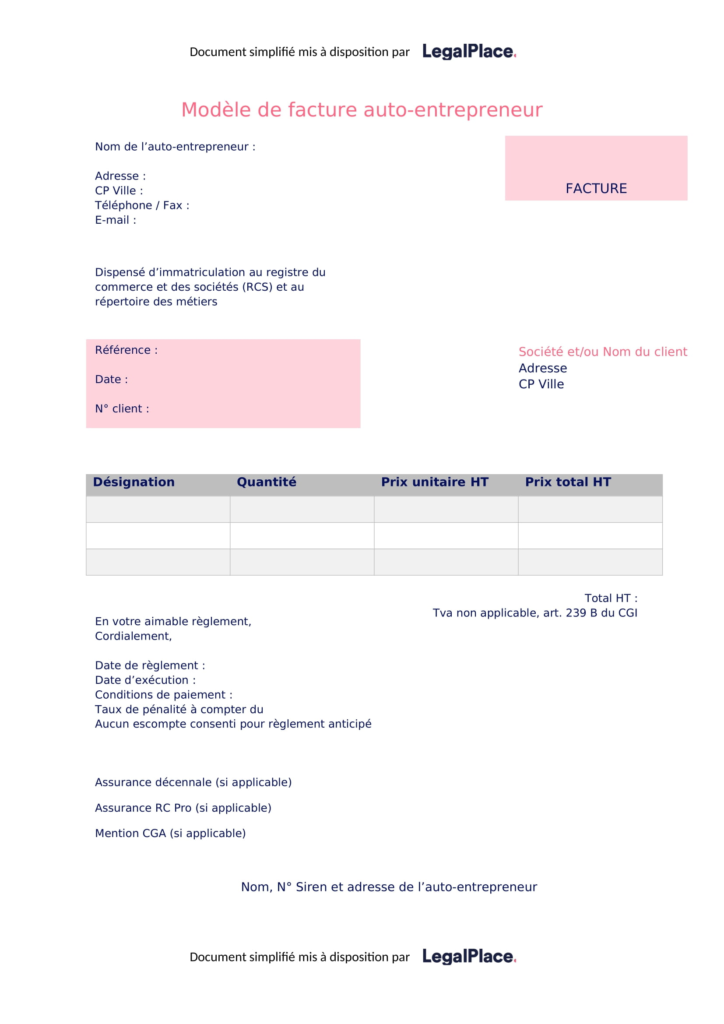
Une facture d’un auto-entrepreneur doit obligatoirement mentionner l’identité complète de l’auto-entrepreneur (nom, prénom, mention EI, SIRET, adresse), l’identité du client, le numéro et la date de la facture, la nature et le détail de la prestation, ainsi que les modalités de paiement. En franchise en base de TVA, la mention “TVA non applicable, article 293 B du CGI” est obligatoire sur chaque facture de l’auto-entrepreneur. Faire une facture pour un auto-entrepreneur est obligatoire dans toutes les transactions avec un professionnel, et avec un particulier dès que le montant dépasse 25 €.
Des mentions supplémentaires s’ajoutent sur la facture de l’auto-entrepreneur selon la situation, telles que le client professionnel, l’activité soumise à assurance obligatoire ou encore l’assujettissement à la TVA. Dès le 1er septembre 2026, tous les auto-entrepreneurs devront être en mesure de recevoir des factures électroniques de leurs fournisseurs professionnels. Dès le 1er septembre 2027, les auto-entrepreneurs assujettis à la TVA devront émettre leurs factures au format électronique, avec 4 nouvelles mentions obligatoires.
Que doit contenir la facture d’un auto-entrepreneur ?
Une facture d’un auto-entrepreneur doit comporter six catégories de mentions obligatoires, relatives à l’auto-entreprise elle-même, à la facturation, au client, à la prestation effectuée, au paiement et à la TVA.
Les mentions obligatoires relatives à l’auto-entreprise
La facture doit mentionner le nom et le prénom de l’auto-entrepreneur, précédé ou suivi immédiatement de la mention “Entrepreneur individuel” ou des initiales “EI”, ainsi que le nom commercial de l’activité si l’auto-entrepreneur en dispose. L’adresse professionnelle, le numéro de téléphone, l’adresse email et le site internet (le cas échéant) doivent également y figurer, ainsi que le numéro SIRET et le numéro SIREN.
Des mentions complémentaires s’ajoutent selon le régime d’immatriculation. Si l’auto-entrepreneur est commerçant, il indique son numéro RCS suivi de la ville du greffe d’immatriculation. S’il est artisan, il indique son numéro au Répertoire des Métiers (RM) et son département d’immatriculation. Depuis la création du Registre National des Entreprises (RNE), qui remplace les anciens registres, le numéro d’immatriculation au RNE doit également figurer sur la facture.
Les mentions obligatoires relatives à la facturation
La facture doit impérativement faire apparaître le terme “Facture”, un numéro unique basé sur une séquence chronologique et continue (par exemple 20260601, 20260602…) et la date d’émission de la facture.
Si la société est en cours d’immatriculation, la facture doit être établie au nom de la société avec la mention “SIRET en cours d’attribution”, et non au nom du créateur, sous peine de rejet de la déduction de la TVA.
Les mentions obligatoires relatives au client
La facture doit mentionner le nom ou la raison sociale du client, son nom commercial le cas échéant, et ses coordonnées complètes. Si le client est un particulier, ses coordonnées peuvent être omises sur sa demande. Si le client est un professionnel redevable de la TVA, son numéro individuel d’identification à la TVA doit également figurer sur la facture, sauf pour les factures d’un montant total HT inférieur ou égal à 150 €. Le numéro du bon de commande doit également apparaître lorsqu’il a préalablement été établi par l’acheteur.
Les mentions obligatoires relatives à la prestation effectuée
La facture doit préciser la nature de la prestation, vente de bien ou prestation de services, avec un décompte détaillé par produit ou prestation comprenant la désignation précise, la quantité, le prix unitaire HT, les éventuelles remises ou réductions, et la date de livraison du bien ou de fin d’exécution de la prestation. En cas de prestation de services, les matériaux fournis et la main d’œuvre doivent être distingués.
Les mentions obligatoires relatives au paiement
La facture doit mentionner la somme totale due par le client (HT si l’auto-entrepreneur est en franchise en base de TVA, TTC s’il est redevable de la TVA), les éventuelles réductions de prix, les délais de paiement et la date à laquelle le règlement doit intervenir. Les conditions d’escompte en cas de paiement anticipé doivent également être mentionnées, avec la mention “Escompte pour paiement anticipé : néant” en l’absence d’escompte.
Les mentions obligatoires relatives à la TVA
Deux situations se présentent. En franchise en base de TVA, la facture doit impérativement mentionner “TVA non applicable, article 293 B du CGI”. En cas d’assujettissement à la TVA, la facture doit faire apparaître le prix HT, le prix TTC, le taux de TVA applicable, le montant total de TVA et le numéro d’identification à la TVA du vendeur (et du client professionnel s’il est lui aussi redevable de la TVA).
Quelles sont les mentions spécifiques pour une facture destinée à un professionnel ?
Lorsque le client est un professionnel, quatre mentions obligatoires supplémentaires doivent figurer sur la facture:
- La date limite de paiement ;
- Le taux des pénalités de retard en cas de non-paiement à la date prévue ;
- Les conditions d’escompte commercial si une telle pratique a lieu ;
- L’indemnité forfaitaire pour frais de recouvrement à hauteur de 40 €.